労務・社会保険・給与– category –
勤怠・給与計算・社会保険・労働保険・年末調整など、労務の手続きと期限をまとめています。
-

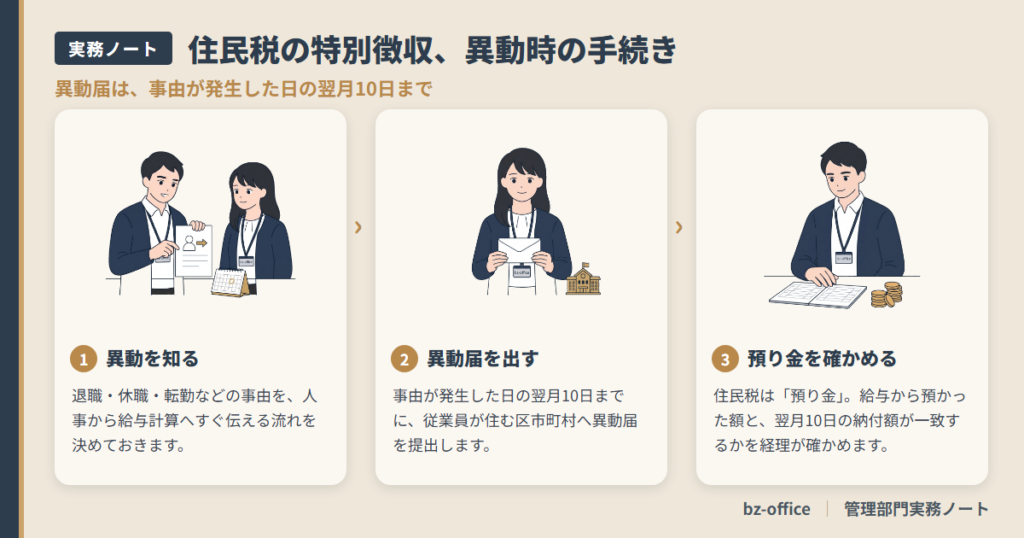
住民税の特別徴収、入退社・異動時の手続き──異動届と退職時の一括徴収
住民税の特別徴収は、毎月の給与から預かって、翌月10日までに市区町村へ納める仕組みです。入社や退職、転勤・休職といった異動があるたびに、「届出はいつまでに、誰が、どこへ」を確認する場面が出てきます。この記事では、特別徴収の年間の流れと、異... -
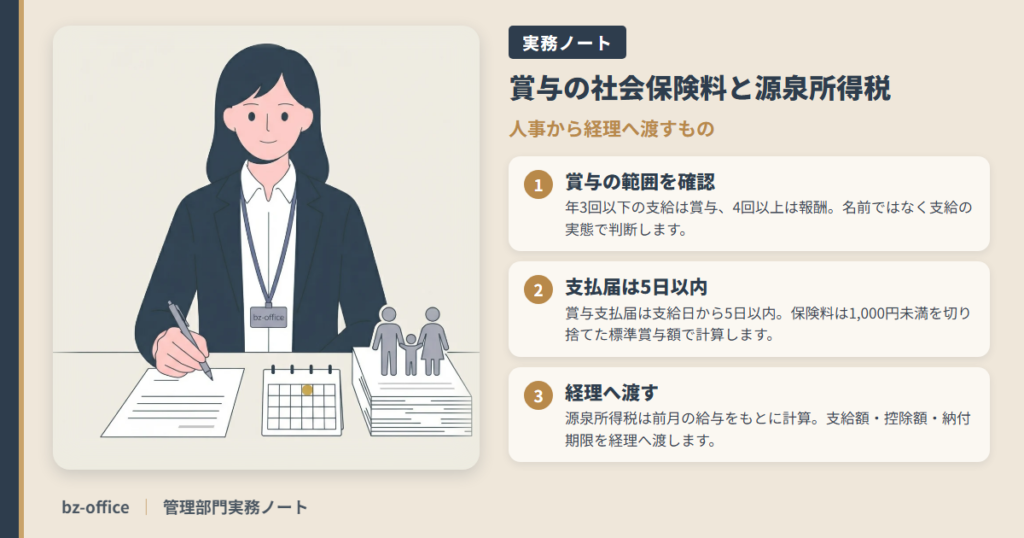
賞与の社会保険料と源泉所得税──賞与支払届まで、人事から経理へ渡すもの
冬の賞与は、支給日の数日後に「賞与支払届」の期限が来て、翌月には社会保険料の納付、さらに源泉所得税の納付が続きます。賞与は金額が大きいため、手続きの漏れや計算違いが、そのまま経理の数字のずれになります。この記事では、賞与にかかる社会保険... -
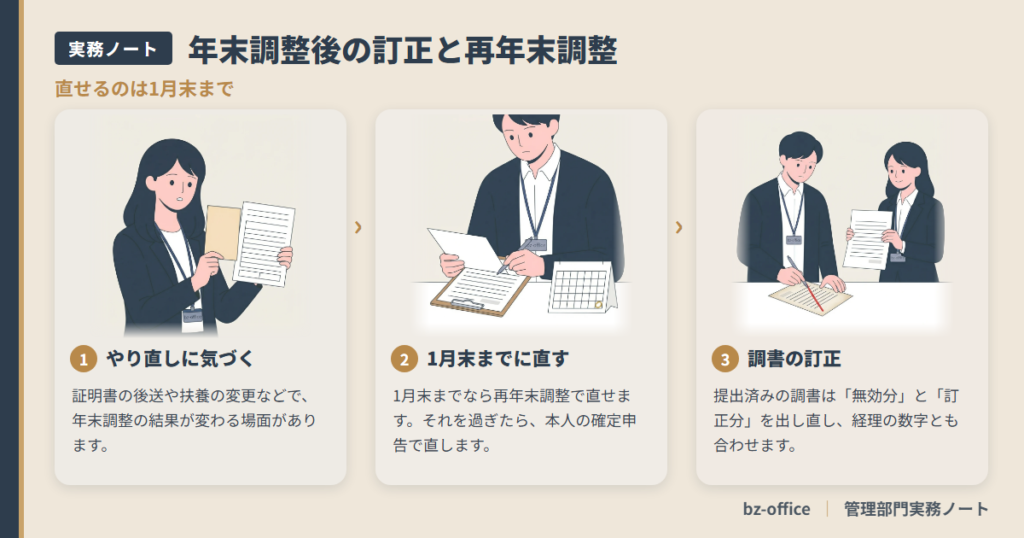
年末調整後の訂正と再年末調整──人事・給与・経理で1月末までに直す
年末調整は1月の提出で完結しますが、現実には、精算が終わった後に「子どもが年内に就職していた」「保険料の証明書が後から出てきた」「配偶者の所得の見込みが外れた」といった連絡が入ります。シリーズ最終回の第8回は、年末調整が終わった後に誤りや... -
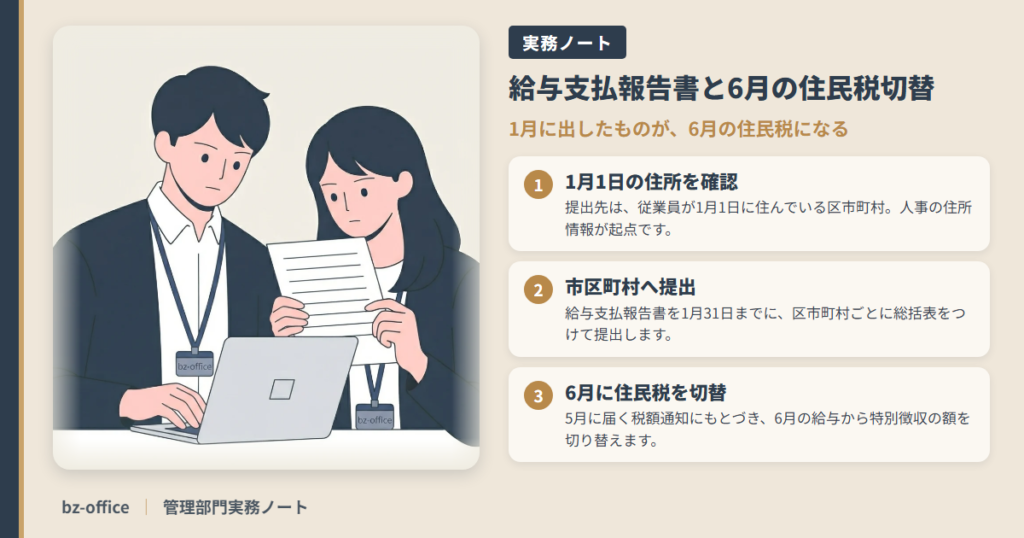
給与支払報告書と6月の住民税切替──人事の住所情報が経理の納付額になるまで
年末調整の結果は、もう一つの宛先として、従業員が住む市区町村に「給与支払報告書」という名前で届きます。前回見たとおり、令和8年分からは給与支払報告書を出せば税務署に源泉徴収票を出したものとみなされるため、この1枚が国税と地方税の両方に使わ... -
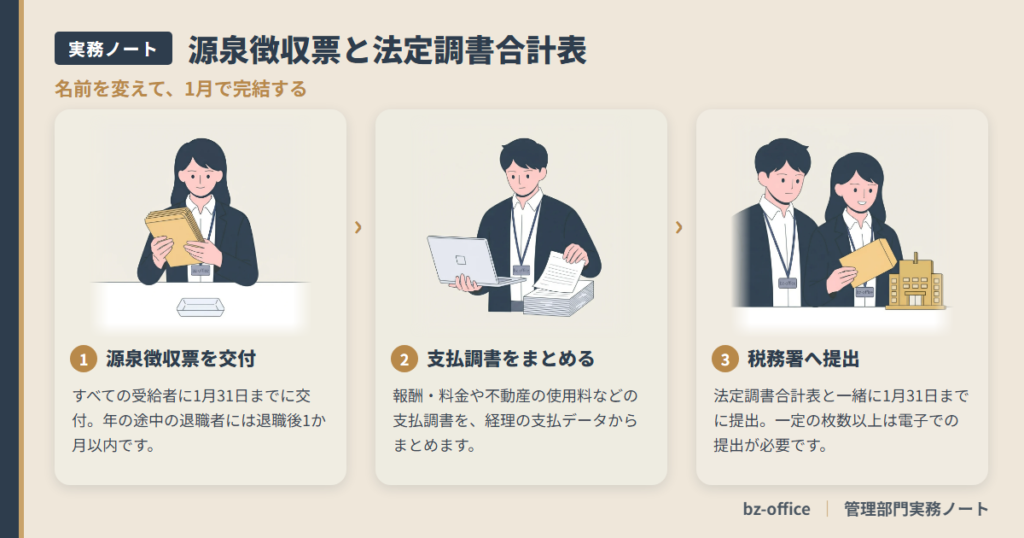
源泉徴収票と法定調書合計表──令和8年分の「みなし提出」と、経理・総務との1月の分担
12月の精算が終わっても、年末調整の仕事はまだ終わりません。年末調整で確定した1年分の給与と税額は、年が明けると「源泉徴収票」「給与支払報告書」「支払調書」と名前を変えて、従業員・市区町村・税務署に届けられます。この1月の提出までやり切って... -
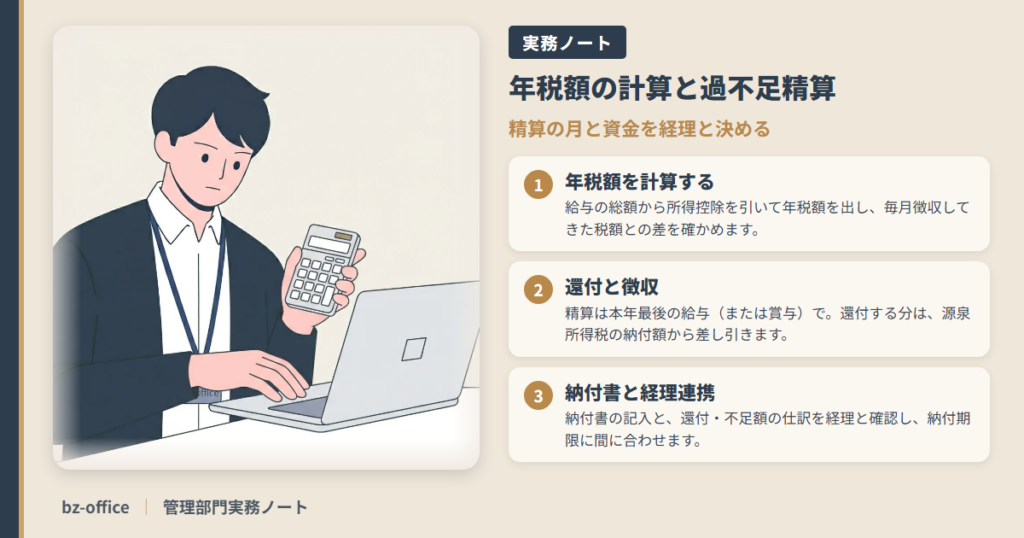
年税額の計算と過不足精算──精算の月と経理連携まで
申告書の回収と対象者の判定が終わると、いよいよ年税額の計算と過不足の精算です。計算そのものは給与システムや年調ソフトが行いますが、「いつの給与で精算するか」「還付が大きいときにお金は足りるか」「納付書にどう書くか」は、担当者と経理が決め... -
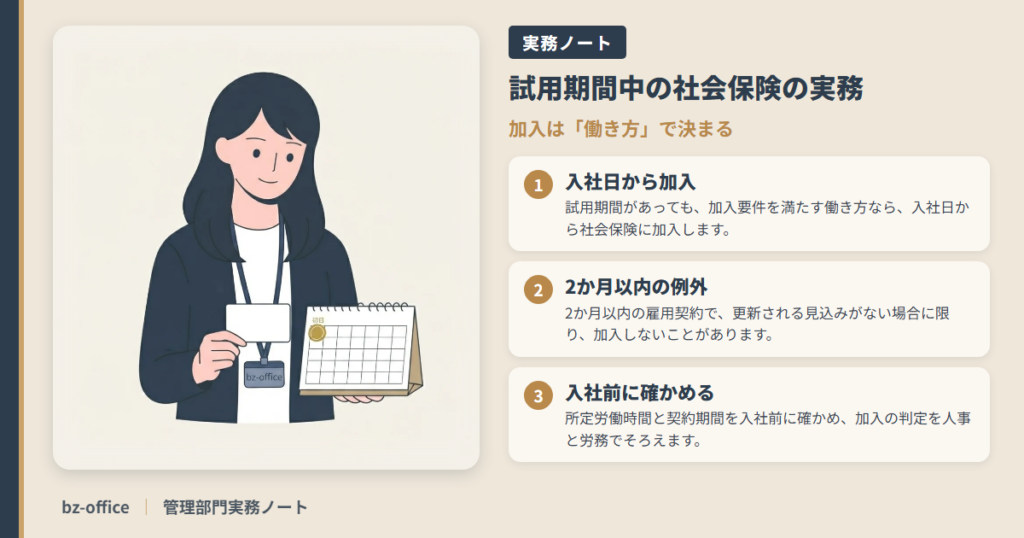
試用期間中の社会保険の実務──「本採用から加入」が通らない理由
「試用期間が終わって本採用になったら、社会保険に入ってもらいます」。中小企業や創業間もない会社で、今もときどき聞く運用です。会社にとっては保険料の負担を先送りでき、本人にとっても最初の数か月の手取りが減らないので、双方に悪くない話に見え... -
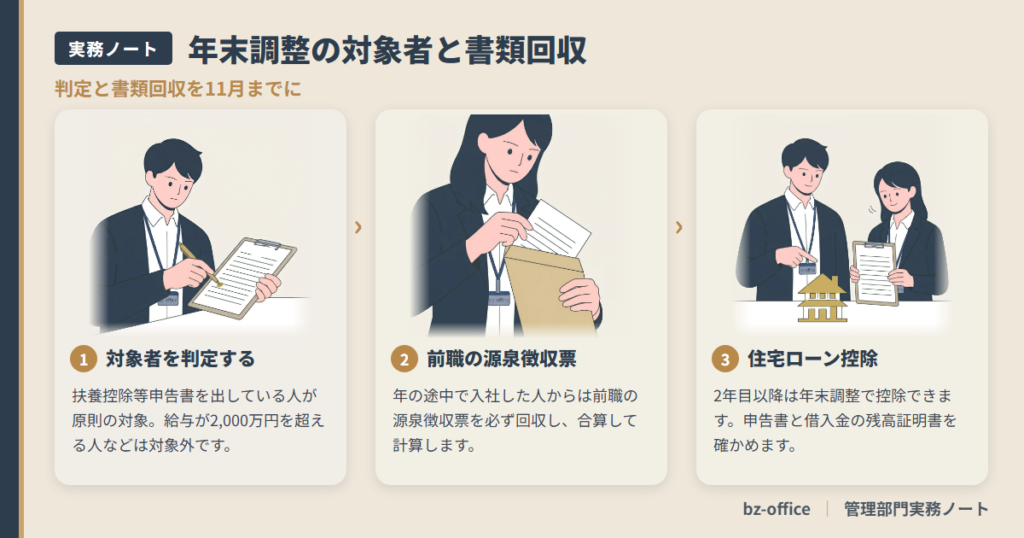
年末調整の対象者と書類回収──住宅ローン控除・中途入社者を人事と給与でつなぐ
年末調整の準備で意外と時間を取られるのが、「この人は年末調整をするのか、しないのか」の判定です。年の途中で入社した人、退職した人、副業先がある人、収入の多い役員。対象者を間違えると、計算以前に源泉徴収票の作り直しになります。シリーズ第4回... -
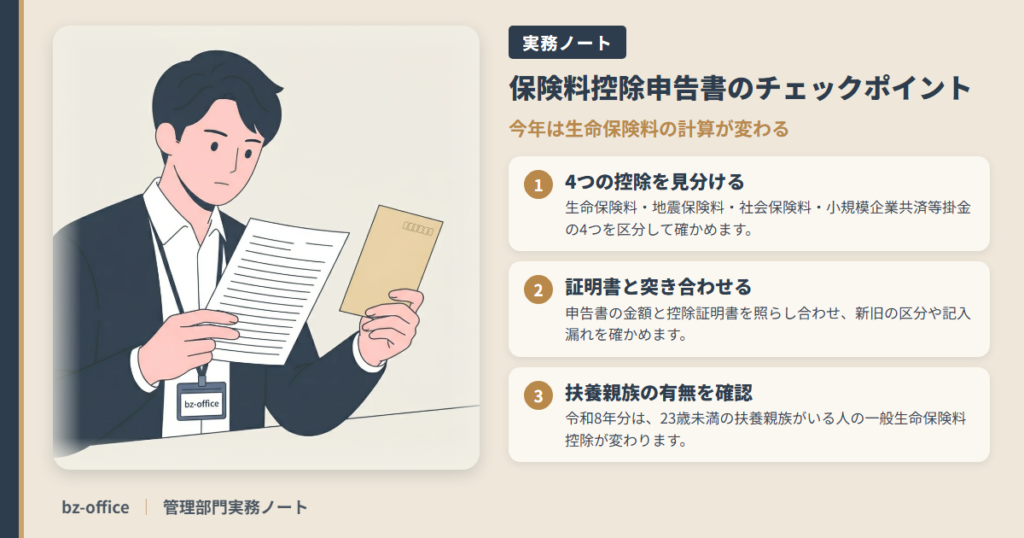
保険料控除申告書のチェックポイント──令和8年分は生命保険料の計算が変わる
保険料控除申告書は、年末調整の申告書の中でも差し戻しが多い書類です。保険の区分の取り違え、証明書の添付漏れ、控除額の計算違いと、間違えるポイントがある程度決まっているからです。シリーズ第3回は、保険料控除申告書で申告される生命保険料・地震... -
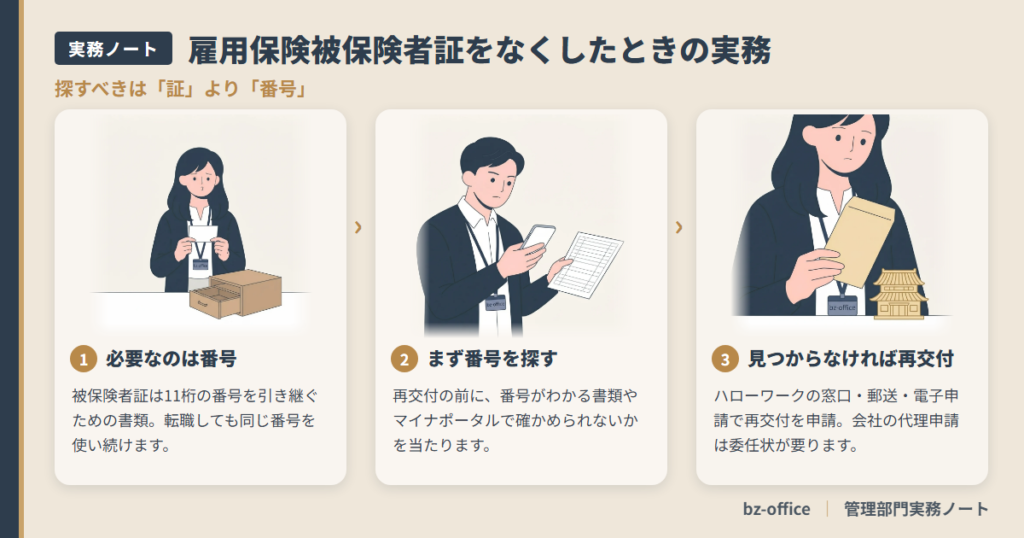
雇用保険被保険者証をなくしたときの実務──再交付と番号の確かめ方
入社手続きで「雇用保険被保険者証を出してください」とお願いすると、「どこにあるかわからない」「もらった覚えがない」と返ってくることは珍しくありません。被保険者証は普段使う書類ではないので、転職のときになって初めて探す人が多いからです。こ...