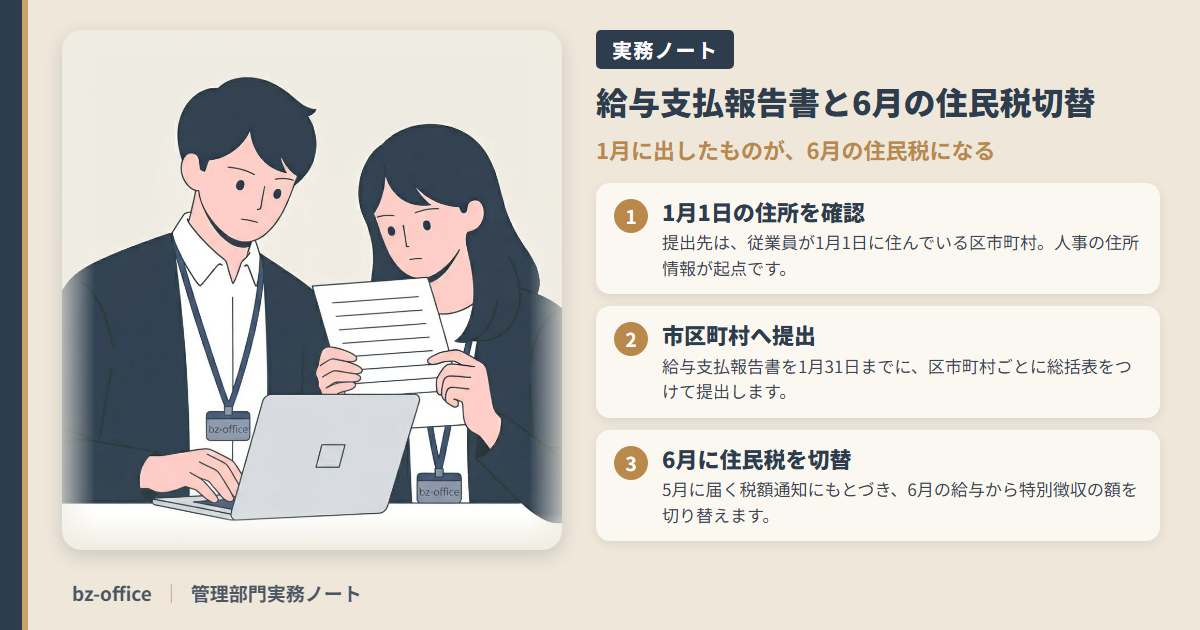
年末調整の結果は、もう一つの宛先として、従業員が住む市区町村に「給与支払報告書」という名前で届きます。前回見たとおり、令和8年分からは給与支払報告書を出せば税務署に源泉徴収票を出したものとみなされるため、この1枚が国税と地方税の両方に使われることになりました。シリーズ第7回は、給与支払報告書の作成と提出、そしてその先にある5月の特別徴収税額の通知と6月の住民税の切替を扱います。結論を先に言えば、給与支払報告書は「1月1日現在の住所地」の市区町村に令和9年2月1日(月)までに提出し、これで年末調整の手続は1月で完結します。その結果が5月に住民税の税額として戻ってくるので、6月の給与から新しい税額に切り替えます。
給与支払報告書とは──年末調整の結果の「地方税版」
地方税法は、1月1日現在で給与を支払っている者に対し、前年中の給与所得の金額などを記載した給与支払報告書を、従業員の1月1日現在の住所地の市町村別に作成し、1月31日までに提出するよう定めています(第317条の6)。令和9年は1月31日が日曜日にあたるため、提出期限は2月1日(月)です。
中身は源泉徴収票とほぼ同じで、年末調整で確定した支払金額、所得控除、源泉徴収税額などが記載されます。違いは、市区町村が住民税を計算するために、16歳未満の扶養親族のマイナンバーなど、源泉徴収票にはない情報も記載する点です。市区町村はこの報告書をもとに翌年度の住民税を計算し、税務署へもデータを連携します。
・提出期限 令和9年2月1日(月)
・提出範囲 年の中途で退職した人で、本年中の給与が30万円以下の人以外のすべて(退職者の30万円以下は提出を省略できる)
・構成 市区町村ごとの「総括表」と、従業員ごとの「個人別明細書」
・提出方法 eLTAX(地方税ポータルシステム)、光ディスク等、書面。前々年の源泉徴収票(みなし提出分を含む)が30枚以上なら電子的方法が義務
令和8年分からは、給与支払報告書の提出によって税務署への源泉徴収票の提出が「みなし提出」されます。給与支払報告書の誤りは、国税側の誤りにもなります。
提出先の確認──「1月1日現在の住所」を押さえる
給与支払報告書で一番間違いやすいのが提出先です。基準は「会社の所在地」でも「12月の住所」でもなく、従業員の1月1日現在の住所です。年末年始に引っ越した人、単身赴任で住民票を移していない人、住民票と実際の住所が違う人などで誤りが起きます。
・単身赴任・住民票の扱い 給与システムの住所と住民票の住所がずれていないか
・年の途中の退職者 退職時の住所地に提出する。給与が30万円以下なら省略できる
・入社時の住所変更届 住所変更の届出が給与システムに反映されているか
年末調整の案内と一緒に「1月1日時点の住所」を確認する一文を入れておくと、提出先の誤りを防げます。
eLTAXで提出すると、給与支払報告書のデータが提出先の市区町村に自動で振り分けられて送信されます。従業員が多くの市区町村に散らばっている会社ほど、紙で市区町村ごとに郵送する手間が大きく減ります。国税庁も、eLTAXで提出すると従業員が確定申告をする際にマイナポータル連携で給与情報が自動入力される対象になるとして、利用を勧めています。
総括表と普通徴収の扱い
給与支払報告書は、市区町村ごとに1枚の「総括表」を付けて提出します。総括表には、給与支払者の情報、提出する人数、特別徴収と普通徴収の人数、連絡先などを記載します。住民税は、会社が給与から天引きして納める「特別徴収」が原則で、従業員本人が納付書で納める「普通徴収」にできるのは、市区町村が定める一定の場合に限られます。
普通徴収にする場合は、市区町村ごとの様式に沿って理由を記載します。退職者や、給与が少なく税額を引ききれない人などが典型ですが、具体的な基準や記載方法は市区町村によって異なるため、提出先の案内を確認してください。理由のない普通徴収は認められないことが多く、後から特別徴収に切り替えるよう通知が来ることもあります。
ここで年末調整は完結する──1月の提出物の全体像
給与支払報告書を出せば、年末調整の手続は1月で完結します。10月の案内から始まった年末調整の結果が、名前を変えてそれぞれの宛先に届いた状態です。前回の内容とあわせて整理しておきます。
この後は、提出した内容をもとに市区町村が住民税を計算し、5月に会社へ通知してきます。年末調整そのものの作業ではありませんが、1月に出した給与支払報告書の「答え」が返ってくる場面なので、給与担当者としてはここまでを一続きの流れとして押さえておきたいところです。
5月の税額通知と、6月の住民税切替
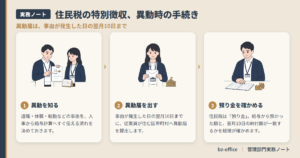
市区町村は、特別徴収義務者である会社と、会社を経由して従業員本人に、特別徴収税額を通知します。この通知は5月31日までに行うこととされています(地方税法第321条の4)。会社は通知された年税額の12分の1を、6月から翌年5月までの給与から毎月徴収し、徴収した月の翌月10日までに市区町村に納入します(第321条の5)。
給与支払報告書
を提出
特別徴収税額の
決定通知が届く
給与システムに
新税額を登録
新税額で徴収開始
(翌年5月まで)
経理が各市区町村
へ納入
実務で気をつけたいのは3点です。1つ目は、6月分の税額は端数の関係で7月以降と金額が異なることが多く、6月と7月以降の2つの金額を登録する必要がある点。2つ目は、通知書の本人用を従業員に確実に渡すこと。3つ目は、納入先が市区町村ごとに分かれるため、経理が納付書や電子納税の段取りを事前に用意しておくことです。給与を支払う人数が常時10人未満の事務所は、市区町村長の承認を受ければ、6月〜11月分を12月10日まで、12月〜翌5月分を6月10日までにまとめて納める納期の特例も使えます(第321条の5の2)。
年の途中で従業員が退職した場合は、残りの税額を最後の給与や退職金からまとめて徴収するか、本人の普通徴収に切り替えるかを決め、市区町村に異動届を出します。1月1日から4月30日までに退職した場合は、5月31日までに支払う給与や退職手当等が残額を超えるときは、5月までの残額を一括で徴収することとされています(第321条の5第2項)。入退社の多い会社では、住民税の異動届の手続を入退社チェックリストに組み込んでおくと漏れません。
住所と入退社の情報が住民税の納付額になるまで──部署ごとの役割分担
住民税の手続は、従業員の住所と入退社の情報が正しく届いているかで決まります。給与支払報告書の提出先も、5月の通知も、6月以降の納付先も、すべて住所と在籍の情報から決まるからです。
最後に出る数字は、毎月の給与から差し引く住民税と、経理が市区町村に納める金額です。1月1日の住所を誤れば別の市区町村に報告書が届き、正しい市区町村からの税額通知が来ないか遅れます。退職の連絡が止まれば異動届が出ず、徴収できない税額の扱いで混乱します。給与から差し引いた額と納付した額が一致しているかは、預り金(住民税)の残高で毎月確かめられます。残高がずれていれば、どこかで住所か入退社の情報が止まっているサインです。
給与支払報告書のeLTAX提出から、5月の税額通知の電子データの取込み、6月の切替までを給与システムでつなぐと、手入力の誤りを大きく減らせます。システムの選び方は「給与計算・労務のクラウド化、何を基準に選ぶか」でもまとめています。
【PR】
入社手続きや給与計算で、転記や料率の更新に手間がかかっていませんか
従業員の情報を勤怠・給与・社会保険の手続きで別々に入力していると、転記漏れや、料率・法改正の反映漏れが起きやすくなります。クラウドの労務・給与ソフトで情報を一か所にまとめると、確認の手間を減らしやすくなります。機能と料金は、導入前に公式サイトで確認できます。
機能と料金を公式サイトで見る
まとめ──1月に出したものが、6月の住民税になる
- 給与支払報告書は、年末調整の結果の地方税版。令和8年分からは税務署への源泉徴収票のみなし提出も兼ねる
- 提出先は従業員の1月1日現在の住所地(退職者は退職時の住所地)。期限は令和9年2月1日(月)
- 総括表を付けて提出。普通徴収は市区町村の基準に沿って理由を記載する。eLTAXなら自動で振り分けられる
- 給与支払報告書の提出で、年末調整の手続は1月で完結する
- 5月31日までに特別徴収税額が通知され、6月から翌年5月の給与で徴収、翌月10日までに納入する
10月の案内から始まった年末調整は、源泉徴収票・給与支払報告書・支払調書と名前を変えて1月に提出され、ここで完結します。そして半年後、その結果が住民税の税額として戻ってきます。年末調整を「12月の作業」ではなく「1月に締めて6月に戻ってくる流れ」として捉えておくと、毎年の段取りが組みやすくなります。最終回の次回は、年末調整が終わった後に誤りや異動が見つかった場合の訂正と、再年末調整を扱います。

出典・参考
・国税庁「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」(第1章、第2章 給与所得の源泉徴収票(給与支払報告書))
・e-Gov法令検索「地方税法」第317条の6(給与支払報告書等の提出義務)、第321条の4(給与所得に係る特別徴収義務者の指定等)、第321条の5(特別徴収税額の納入の義務等)、第321条の5の2(納期の特例)
※本記事は執筆時点(2026年10月)の制度をもとに一般的な実務の流れを解説したものです。普通徴収の基準や様式は市区町村ごとに異なります。個別の判断は提出先の市区町村や専門家にご確認ください。