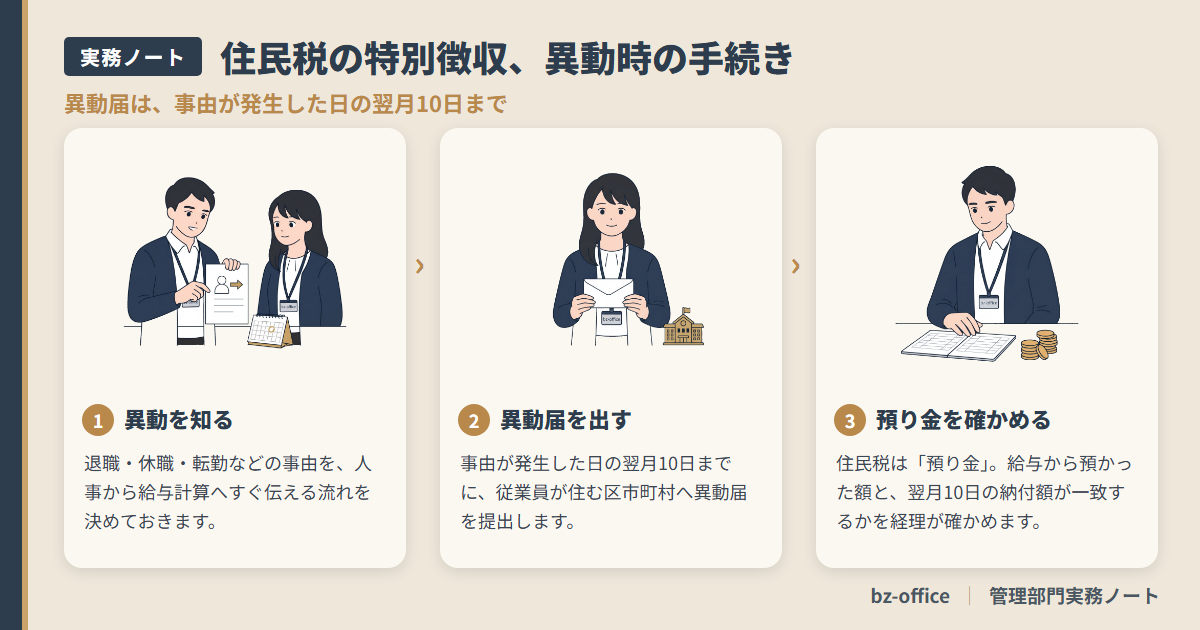
住民税の特別徴収は、毎月の給与から預かって、翌月10日までに市区町村へ納める仕組みです。入社や退職、転勤・休職といった異動があるたびに、「届出はいつまでに、誰が、どこへ」を確認する場面が出てきます。この記事では、特別徴収の年間の流れと、異動が起きたときの手続き、特に退職時の残りの税額の扱いを整理します。労務・経理の実務に携わる立場から、人事から経理へ渡す情報の流れも合わせて読み解きます。
特別徴収の年間の流れ
東京都主税局の「個人住民税の特別徴収推進ステーション」によると、基本の流れは次のとおりです。事業主は、毎年1月31日までに、従業員が1月1日時点で住んでいる区市町村へ、給与支払報告書(個人別明細書と総括表)を提出します(地方税法317条の6)。年の途中で退職した人についても提出が必要です。
5月31日まで:区市町村から「特別徴収税額決定通知書」が届く(年税額と月割額)
6月の給与から:特別徴収を開始。納期限は、特別徴収した月の翌月10日(年12回)
税額に変更があったとき:「特別徴収税額変更通知書」に従って、徴収額を変更
= 6月から翌年5月までの12回で、前年の所得に対する税額を納める。
給与を受ける従業員が常時10人未満の事業主は、区市町村に申請して承認を受けると、納期の特例を使えます。6月分から11月分を12月10日まで、12月分から5月分を6月10日までの年2回に分けて納められます。経理にとっては、納付の回数と日付が変わるため、資金繰りの予定に直結します。
異動があったら、翌月10日までに「異動届」
退職、休職、転勤などで従業員に異動があったときは、その事由が発生した日の翌月10日までに、事業主が従業員の居住する区市町村に「異動届」を提出する必要があります。ここで鍵になるのは、期限が「異動の事由が発生した日の翌月10日」で、毎月の納付期限と同じ日である点です。納付の準備と同じ時期に、異動届の確認もまとめておくと、漏れにくくなります。
・休職の開始(給与が出なくなる場合は特別徴収できなくなる)
・転勤や出向で、居住する市区町村が変わる、または給与の支払者が変わる
・入社した人が、前の勤務先から特別徴収を引き継ぐ(切替の手続き)
= 人事が異動を決めた日を、経理と給与計算に同日中に共有する。
退職時、残りの税額はどうなるか
退職したときに問題になるのは、まだ徴収していない残りの住民税です。東京都主税局のページでは、退職の時期によって扱いが分かれると整理されています。
翌年1月1日〜4月30日に退職:5月31日までに支給される給与・退職金などが残りの税額を超える場合は、本人の申し出がなくても、一括して特別徴収する。死亡退職や、一括徴収する額が退職手当等を超える場合は除く
= 1〜4月退職は、会社が「最後の給与・退職金から」残りを一括で徴収する。
1月〜4月の退職は、会社が最終の給与や退職金から、残りの住民税をまとめて引く場面が出てきます。引く額が大きいと、本人の手取りが想像より少なくなります。退職の面談の段階で、人事が「最後の給与から、残りの住民税をまとめて引く場合がある」と伝えておかないと、あとでトラブルになりやすいと感じます。なお、5月に退職する場合も、最終月分として特別徴収で納入します。
入社した人の住民税
入社時には、前の勤務先で特別徴収されていた人が、普通徴収に切り替わっていることがあります。従業員から、普通徴収から特別徴収へ切り替えたいという申し出があった場合は、「特別徴収への切替申請書」(名称は区市町村により異なる場合があります)を提出します。ただし、普通徴収の納期限が過ぎているものと、過年度に相当するものは、特別徴収に切り替えられません。
入社直後は、給与の手続きが重なり、住民税の確認が後回しになりがちです。入社時の書類に、前職の住民税の状況(特別徴収だったか、普通徴収に切り替わったか)を聞く項目を入れておくと、切替の手続きを早く進められます。
人事から経理へ、何を渡すか
給与計算:最終給与の住民税の控除額、残りの税額、異動届の提出日
経理:預り金(住民税)の残高、翌月10日の納付額、納期の特例の有無、退職者の未納分
= 預り金の残高と、納付額が合っているかを、月ごとに確認する。
経理の数字では、住民税は「預り金」として処理され、会社の費用にはなりません。給与から預かった額と、翌月10日に納めた額が一致していないとき、原因は、異動届の出し忘れ、退職者の一括徴収の入力漏れ、特別徴収税額変更通知書の反映漏れ、のどれかであることが多くなります。預り金の残高を、毎月、住民税の納付額と突き合わせておくと、ずれを早く見つけられます。
場面ごとの実務は「場面別 実務ガイド」にもまとめています。
異動のたびに徴収方法を切り替える作業は、給与計算ソフトで従業員ごとの住民税額と異動の記録をまとめて管理しておくと、確認の手間を減らしやすくなります。会計・給与のクラウド選びについては「給与計算・労務のクラウド化、何を基準に選ぶか」でもまとめています。
【PR】
入社手続きや給与計算で、転記や料率の更新に手間がかかっていませんか
従業員の情報を勤怠・給与・社会保険の手続きで別々に入力していると、転記漏れや、料率・法改正の反映漏れが起きやすくなります。クラウドの労務・給与ソフトで情報を一か所にまとめると、確認の手間を減らしやすくなります。機能と料金は、導入前に公式サイトで確認できます。
機能と料金を公式サイトで見る
まとめ──異動は、翌月10日までに届出と預り金の確認
- 給与支払報告書は、毎年1月31日までに、1月1日時点の住所地の区市町村へ。6月の給与から特別徴収を始め、納期限は翌月10日
- 退職・休職・転勤などの異動は、事由が発生した日の翌月10日までに「異動届」を提出する
- 6月1日〜12月31日の退職は、残りの税額は原則、普通徴収に切り替える。本人の申し出があれば一括して特別徴収
- 翌年1月1日〜4月30日の退職は、5月31日までに支給される給与・退職金から、申し出がなくても一括して特別徴収する(一定の場合を除く)
- 経理は、預り金の残高と、翌月10日の納付額を毎月突き合わせる
住民税は、毎月の給与計算では目立たない一方、異動のときに、人事・給与計算・経理のどこかで漏れると、本人にも会社にも影響が出ます。異動の日付を共有する流れを、あらかじめ決めておくことが大切だと感じます。

【出典・参考】
・東京都主税局「特別徴収にかかる手続きについて」(個人住民税の特別徴収推進ステーション)
※本記事は執筆時点の制度をもとに一般的な実務の流れを解説したものです。様式や運用は区市町村により異なる場合があります。個別の判断は、従業員の居住する区市町村や専門家にご確認ください。