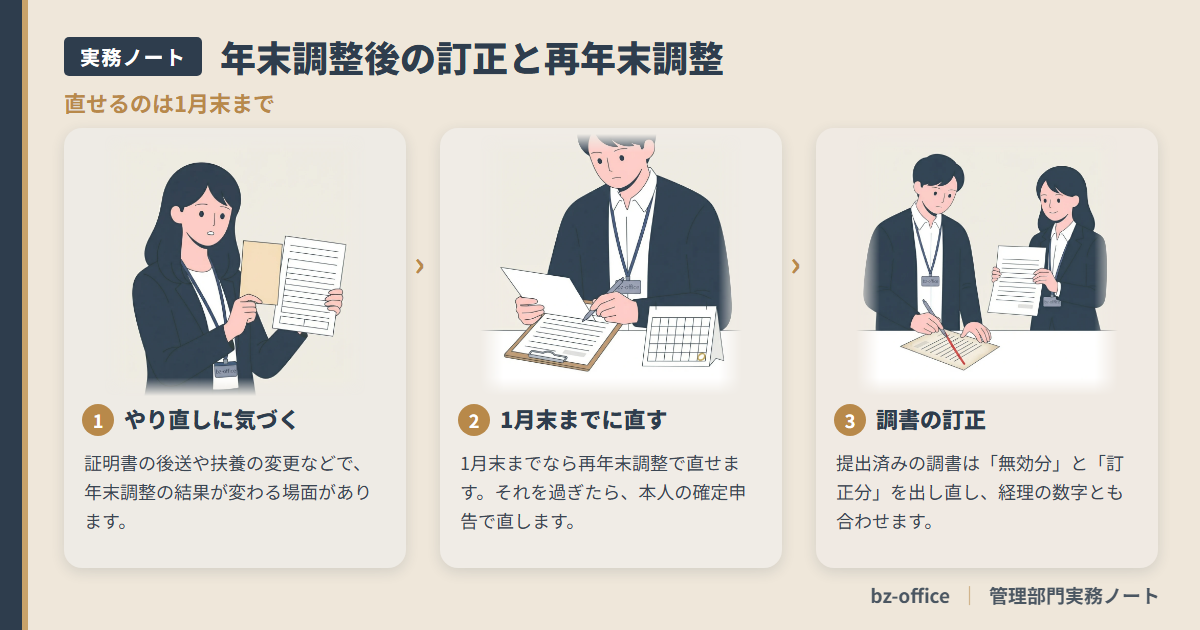
年末調整は1月の提出で完結しますが、現実には、精算が終わった後に「子どもが年内に就職していた」「保険料の証明書が後から出てきた」「配偶者の所得の見込みが外れた」といった連絡が入ります。シリーズ最終回の第8回は、年末調整が終わった後に誤りや異動が見つかった場合の再年末調整(年末調整のやり直し)と、源泉徴収票・給与支払報告書・支払調書の訂正を扱います。結論を先に言えば、扶養親族の異動や保険料の追加などによる年末調整のやり直しができるのは、源泉徴収票を交付することとなる翌年1月末日まで。それを過ぎたら本人の確定申告で直すのが基本で、すでに提出した調書は「無効分」と「訂正分」をセットで出し直します。
年末調整のやり直しが必要になる場面
国税庁の「令和8年分 年末調整のしかた」は、年末調整後に給与の追加払や扶養親族等の異動があった場合の再調整について、次のような場面を挙げています。
このうち、扶養親族等の異動、所得の見積額のずれ、保険料の追加、住宅ローン控除の申告によるやり直しは、いずれも「給与所得の源泉徴収票を受給者に交付することとなる翌年1月末日まで」にできるとされています。言い換えれば、1月末を過ぎると会社では直せなくなります。令和8年分は、所得要件の改正や23歳未満の扶養親族がいる場合の生命保険料控除の特例など、計算の前提が変わった年です。年明けに異動の連絡が入る可能性を見込んでおきましょう。
ただし、「翌年1月末日まで」は制度上の期限です。実務で無理なく直せる期限は、それより早く来ます。再年末調整の過不足は1月の給与で精算し、その結果を1月の提出物に載せる必要があるからです。
従業員への案内では「1月末まで」と伝えるのではなく、自社の1月の給与の締め日と、提出作業を始める日を具体的な日付で示しておくと、連絡が間に合わないケースを減らせます。
証明書が出てこないときは、控除を外してやり直す
第3回で触れたとおり、保険料の証明書が年末調整に間に合わない場合は、翌年1月末日までに提出することを条件に、控除をした上で年末調整を行うことができます。このとき注意したいのが、期日までに証明書が出てこなかった場合の扱いです。
・翌年1月末日までに証明書が提出されないときは、その保険料を除いて控除額を計算し直し、年末調整をやり直して不足額を徴収する
・後出しを認めた人の一覧を作り、1月中旬に督促する
「出てこなかったが、そのままにしておいた」は、会社の源泉徴収の誤りになります。後出しを認めた人の管理を、年末調整の締めの作業に組み込んでおきましょう。
1月末を過ぎたら──本人の確定申告で直す
扶養親族の異動や保険料の申告漏れが1月末を過ぎてから分かった場合、会社で年末調整をやり直すことはできません。この場合は、本人が確定申告をして税額を精算するのが基本です。控除が増える方向(申告漏れの保険料、扶養親族の追加など)なら、本人の確定申告で税金が戻ってきます。控除が減る方向(扶養親族が対象外だった、配偶者の所得が要件を超えていた)なら、本人が確定申告で追加の税金を納めることになります。
会社としてできるのは、本人に事情を説明し、交付済みの源泉徴収票を使って確定申告をするよう案内することです。家族の所得が見込みより増えて要件を外れた場合は、翌年以降の扶養控除等申告書を正しく書き直してもらうことも忘れないようにします。なお、会社側の計算や入力の誤りで年税額が違っていた場合は、従業員の事情による異動とは扱いが異なることがあるため、所轄の税務署に相談しながら対応を決めてください。
・過不足は、その後の給与で精算する
・源泉徴収票・給与支払報告書は正しい内容で作成・提出する(提出済みなら訂正)
・本人の確定申告で精算するよう案内する
・翌年分の扶養控除等申告書の記載も見直してもらう
提出済みの調書を訂正する──「無効分」と「訂正分」
年末調整のやり直しや記載誤りで、すでに提出した法定調書を直す場合の手順は、国税庁の法定調書の手引に定められています。ポイントは、誤った調書を取り消す「無効分」と、正しい内容の「訂正分」をセットで提出することです。
提出済みと同じ内容、
無効区分「1」
提出区分「4」
正しい内容、無効区分「0」、
摘要に「訂正分」
提出区分「3」
合計表は、無効分と訂正分のそれぞれについて、無効・訂正の箇所だけを記載して提出します。e-Taxの場合も、無効分の調書を合計表とあわせて送信した後、訂正分を合計表とあわせて送信します。提出漏れがあった場合は、追加する調書の摘要に「追加分」と書き、合計表の提出区分を「2」(追加)にして出します。
給与支払報告書を訂正する場合は、提出先の市区町村に訂正分を提出します。令和8年分からは給与支払報告書の提出によって源泉徴収票が税務署にもみなし提出されるため、市区町村への訂正が正しく行われているかがより重要になります。訂正の具体的な方法は市区町村によって異なるので、提出先の案内に従ってください。従業員に交付した源泉徴収票も、正しい内容のものを交付し直します。
訂正は数字のどこに響くか──部署ごとの役割分担
年末調整の訂正は、従業員からの連絡が人事や給与担当に届くところから始まります。連絡が届いても、再計算・調書の訂正・納付の調整のどこかで止まれば、数字は直りきりません。
再年末調整の結果は、1月(または2月)の給与の手取り、その月の納付書の年末調整欄、源泉所得税の預り金の残高に表れます。給与担当が再計算しても経理に伝わらなければ納付額がずれ、市区町村への給与支払報告書の訂正が漏れれば、翌年度の住民税が誤ったまま決まります。訂正は「誰が受けて、誰が直し、誰が数字を合わせたか」を1件ずつ記録しておきましょう。
シリーズを振り返って──年末調整は10月に始まり、1月に締める
全8回で見てきたとおり、年末調整は12月の給与計算だけの作業ではありません。10月の準備と案内に始まり、11月の申告書の回収とチェック、12月の計算と精算を経て、1月に源泉徴収票・給与支払報告書・支払調書と名前を変えて提出され、完結します。そしてその結果は、6月の住民税として戻ってきます。
②年末調整の申告書、回収とチェックの実務
③保険料控除申告書のチェックポイント
④年末調整の対象者と、住宅ローン控除・中途入社者の扱い
⑤年税額の計算と過不足精算
⑥源泉徴収票の交付と法定調書合計表
⑦給与支払報告書の提出から、6月の住民税切替まで
⑧年末調整が終わった後の訂正と再年末調整(本記事)
毎年の段取りを安定させるには、このシリーズの流れをそのまま自社のスケジュール表とチェックリストに落とし込み、担当者が替わっても回るようにしておくことです。申告書の電子回収から計算、源泉徴収票の電子交付、給与支払報告書のeLTAX提出までを一つのシステムでつなぐと、訂正の手間も減らせます。選び方は「給与計算・労務のクラウド化、何を基準に選ぶか」でもまとめています。
【PR】
入社手続きや給与計算で、転記や料率の更新に手間がかかっていませんか
従業員の情報を勤怠・給与・社会保険の手続きで別々に入力していると、転記漏れや、料率・法改正の反映漏れが起きやすくなります。クラウドの労務・給与ソフトで情報を一か所にまとめると、確認の手間を減らしやすくなります。機能と料金は、導入前に公式サイトで確認できます。
機能と料金を公式サイトで見る
まとめ──直せるのは1月末まで、その後は確定申告
- 年末調整後に本年分の給与を追加で払った場合はやり直す。翌年の遡及改定による差額は翌年の所得
- 扶養親族の異動、所得見積額のずれ、保険料の追加、住宅ローン控除の申告によるやり直しは、制度上は翌年1月末日まで。実務上は1月の給与計算の確定前、提出作業が始まる前が目安
- 証明書の後出しを認めた人で期日までに出てこなければ、控除を外してやり直し、不足額を徴収する
- 1月末を過ぎた従業員側の異動は、本人の確定申告で精算するよう案内する
- 提出済みの法定調書は「無効分」と「訂正分」をセットで、合計表とあわせて出し直す。給与支払報告書は市区町村の方法に従う
年末調整の訂正は、起きないに越したことはありませんが、起きる前提で準備しておくと慌てずに済みます。1月前半を修正の余地として確保し、後出しの証明書の管理と、訂正の手順を担当者の間で共有しておきましょう。全8回のシリーズを、毎年の年末調整の段取りづくりに役立てていただければ幸いです。

出典・参考
・国税庁「令和8年分 年末調整のしかた」(Ⅲ-6 年末調整後に給与の追加払や扶養親族等の異動があった場合の再調整、Ⅲ-2-3 保険料控除申告書の受理と内容の確認)
・国税庁「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」(第2章 給与所得の源泉徴収票(給与支払報告書)、第9章 法定調書の訂正・追加について)
※本記事は執筆時点(2026年10月)の制度をもとに一般的な実務の流れを解説したものです。個別の判断は所轄の税務署・市区町村や専門家にご確認ください。