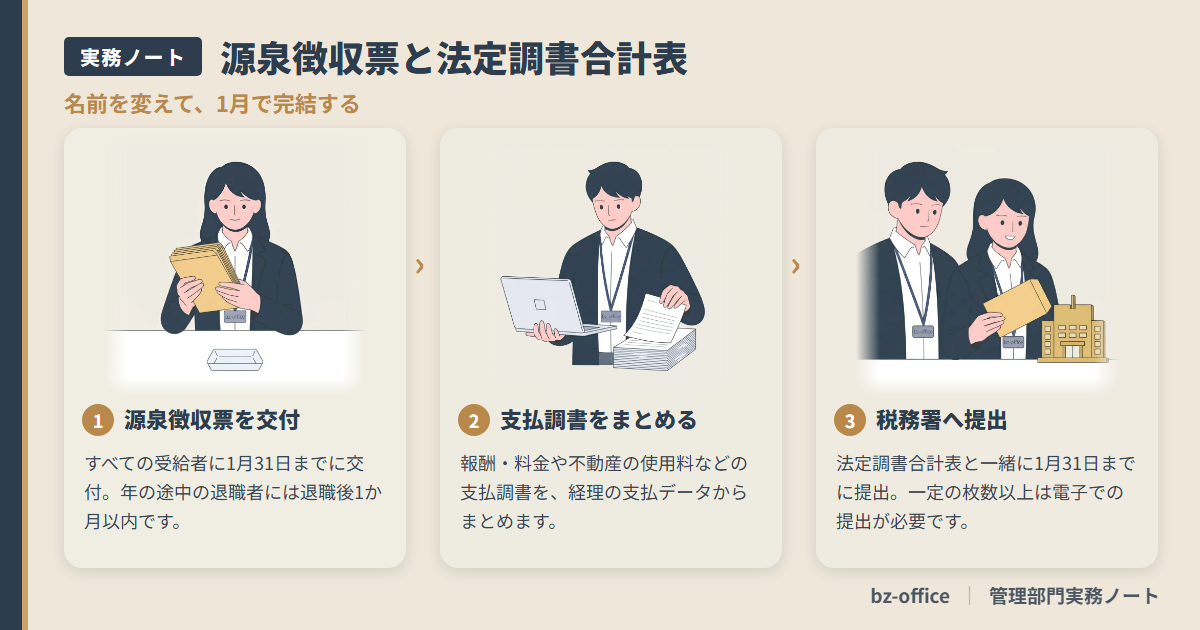
12月の精算が終わっても、年末調整の仕事はまだ終わりません。年末調整で確定した1年分の給与と税額は、年が明けると「源泉徴収票」「給与支払報告書」「支払調書」と名前を変えて、従業員・市区町村・税務署に届けられます。この1月の提出までやり切って、ようやく年末調整は完結します。シリーズ第6回は、源泉徴収票の交付と、税務署に出す法定調書合計表・支払調書を扱います。結論を先に言えば、令和8年分からは、市区町村に給与支払報告書を出せば税務署には源泉徴収票を出したものとみなされる「みなし提出の特例」が始まり、1月の作業は「本人への源泉徴収票の交付」「市区町村への給与支払報告書」「税務署への支払調書と合計表」の3つに整理されます。提出期限は令和9年2月1日(月)です。
年末調整の結果は、名前を変えて3か所に届く
年末調整で計算した支払金額・所得控除・源泉徴収税額は、同じ中身のまま、提出先ごとに名前を変えます。従業員本人には「給与所得の源泉徴収票」、住所地の市区町村には「給与支払報告書」として渡り、市区町村から税務署へはデータで連携されます。一方、従業員以外への報酬や家賃の支払は「支払調書」として、全体を集計した「法定調書合計表」とともに税務署へ提出します。
支払金額・控除・税額
(12月に確定)
給与所得の
源泉徴収票(交付)
給与支払報告書
→税務署へデータ連携
支払調書+
法定調書合計表
国税庁の「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」によれば、法定調書の提出期限は令和9年2月1日(月)です(給与支払報告書と退職所得の特別徴収票の提出先は市区町村)。例年は1月31日ですが、令和9年は1月31日が日曜日にあたるため、翌日が期限になります。
令和8年分からの大きな変更──源泉徴収票の「みなし提出」
これまで、給与所得の源泉徴収票は、年末調整をした従業員のうち給与が500万円を超える人など一定の範囲について、税務署にも提出する必要がありました。令和8年分からはこの扱いが変わります。
・作成する枚数 受給者交付用の源泉徴収票1枚と、市区町村提出用の給与支払報告書1枚の計2枚
・提出範囲 源泉徴収票の提出範囲が拡大し、給与支払報告書と同じ「年の中途で退職した人で、本年中の給与が30万円以下の人以外のすべて」に
・本人への交付 提出範囲にかかわらず全ての受給者に、令和9年2月1日まで(年の途中の退職者は退職の日以後1か月以内)に交付する。居住者である外国人従業員も含む
本人に交付する源泉徴収票にはマイナンバーを記載しません。書面のほか、電子交付もできます。
実務への影響は、税務署向けの源泉徴収票を別に作って提出する手間がなくなることです。その分、市区町村に出す給与支払報告書が、税務署にとっても源泉徴収票の代わりになるため、記載の正確さがこれまで以上に重要になります。給与支払報告書をeLTAX(地方税ポータルシステム)で提出すると、従業員が確定申告をする際にマイナポータル連携で給与情報が自動入力される対象にもなります。給与支払報告書の出し方は、次回で詳しく扱います。
なお、退職所得の源泉徴収票も令和8年分から扱いが変わり、提出省略の範囲がなくなって、すべての居住者に支払う退職手当等について税務署に提出することになりました。eLTAXでの提出方法が整備されるまでの当面の間、特別徴収票の市区町村への提出は不要とされています。年の途中で退職金を支払った会社は確認しておきましょう。
税務署に出す支払調書──報酬と不動産の使用料
給与以外の支払で、管理部門がよく扱うのが「報酬、料金、契約金及び賞金の支払調書」と「不動産の使用料等の支払調書」です。給与の担当者だけでは拾えない支払が多いため、経理の支払データから対象を抽出する段取りが必要になります。
・外交員・ホステス等の報酬、広告宣伝のための賞金などは50万円超
・法人への支払で源泉徴収の対象とならないものや、源泉徴収をしなかったものも、提出範囲に入れば提出が必要
・屋号だけでなく、契約書等で確認した氏名・名称を記載
・法人に支払う分は、家賃などの賃借料を除き、権利金・更新料等のみ
・管理会社を通じて個人に支払っている家賃は個人への支払。支払を受ける者には管理会社ではなく物件の所有者を記載
・社宅の借上げ、駐車場、催物会場や壁面広告の一時的な賃借料も対象になり得る
見落としやすいのは、社宅の家賃です。オーナーが個人の物件を法人契約で借り上げている場合、管理会社に振り込んでいても支払調書の対象になり、オーナーの氏名とマイナンバーが必要です。マイナンバーの収集には時間がかかるので、契約時に集めておく、未収集の相手には秋のうちに依頼する、といった準備が欠かせません。
法定調書合計表と、e-Taxの義務化基準
税務署には、支払調書などの法定調書とあわせて「給与所得の源泉徴収票等の法定調書合計表」を提出します。合計表は、給与・退職・報酬・不動産などの法定調書ごとに、支払金額と枚数を集計した1枚の表です。令和8年分からは、みなし提出の特例により市区町村に給与支払報告書を出し、税務署に源泉徴収票を出さない場合、合計表の「給与所得の源泉徴収票合計表」欄の記載は不要になります。一方、退職所得の欄は、提出省略の範囲がなくなったため、退職手当等を支払った全員について記載します。
・令和9年1月以降に提出する法定調書から、基準が「100枚以上」から「30枚以上」に引き下げられた。基準年は令和7年
・判定は法定調書の種類ごとに行う
・給与支払報告書も、前々年に税務署に提出すべきだった源泉徴収票(みなし提出分を含む)が30枚以上なら、eLTAXまたは光ディスク等で提出する
今年から初めて電子提出の対象になる会社は、e-Taxの利用開始の手続(利用者識別番号の取得など)を12月までに済ませておきます。
支払調書は経理の支払データから──部署ごとの役割分担と、最後に出る数字
源泉徴収票と給与支払報告書は給与担当の仕事ですが、支払調書は給与のデータからは作れません。報酬や家賃の支払は経理の会計データにあり、契約の情報は総務や各部署が持っています。1月に慌てないよう、秋のうちに役割を決めておきます。
ここで扱う数字は、会計の数字と一致していなければなりません。支払調書の支払金額は、仕訳で計上した支払報酬・地代家賃の支払先別の合計と、源泉徴収税額は預り金(源泉所得税)の動きと突き合わせられる状態が理想です。総務が社宅の新規契約を経理に伝えていなければ支払調書が漏れ、各部署が個人への講演料を経費精算で処理していれば源泉徴収そのものが漏れます。部署から経理への情報が止まった場所が、そのまま調書と納付の誤りになります。
1月のスケジュール──納付と提出を一枚にする
1月は、年末調整で精算した源泉所得税の納付と、法定調書・給与支払報告書の提出が重なります。前回扱った精算の結果を、ここで納付書と調書に落とし込むことになります。
経理との分担を決めておくと、1月は格段に楽になります。給与担当は源泉徴収票と給与支払報告書、経理は報酬・不動産の支払調書の対象抽出、合計表はどちらかが取りまとめる、という形が一般的です。全体のスケジュールは「年末調整の全体像とスケジュール」で整理しています。給与計算から源泉徴収票の電子交付、給与支払報告書のeLTAX提出までつなげられるシステムの選び方は「給与計算・労務のクラウド化、何を基準に選ぶか」でもまとめています。
【PR】
入社手続きや給与計算で、転記や料率の更新に手間がかかっていませんか
従業員の情報を勤怠・給与・社会保険の手続きで別々に入力していると、転記漏れや、料率・法改正の反映漏れが起きやすくなります。クラウドの労務・給与ソフトで情報を一か所にまとめると、確認の手間を減らしやすくなります。機能と料金は、導入前に公式サイトで確認できます。
機能と料金を公式サイトで見る
まとめ──名前が変わっても中身は同じ、1月で締める
- 年末調整の結果は、従業員には源泉徴収票、市区町村には給与支払報告書、税務署へは支払調書と合計表として届く
- 令和8年分から源泉徴収票のみなし提出の特例が始まり、税務署提出用の源泉徴収票は作成不要。交付用と給与支払報告書の2枚を作る
- 源泉徴収票は全ての受給者に交付する。提出期限・交付期限は令和9年2月1日(月)
- 報酬の支払調書は原則年5万円超、不動産の使用料は年15万円超(法人へは権利金・更新料等のみ)。社宅のオーナーに注意
- 前々年の提出枚数が30枚以上の法定調書はe-Tax等で提出。納期の特例の納付は1月20日
年末調整は、12月の精算で終わる作業ではなく、1月の提出で締めくくる手続です。名前が変わっても中身は同じ年末調整の結果なので、12月の計算が正しければ1月の作業は転記と提出に集中できます。次回は、もう一つの提出先である市区町村に出す給与支払報告書と、その先にある6月の住民税の切替を扱います。

出典・参考
・国税庁「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」(第1章 法定調書の提出期限等、第2章 給与所得の源泉徴収票(給与支払報告書)、第4章 報酬、料金、契約金及び賞金の支払調書、第5章 不動産の使用料等の支払調書)
・国税庁「令和8年分 年末調整のしかた」
※本記事は執筆時点(2026年10月)の制度をもとに一般的な実務の流れを解説したものです。個別の判断は所轄の税務署・市区町村や専門家にご確認ください。