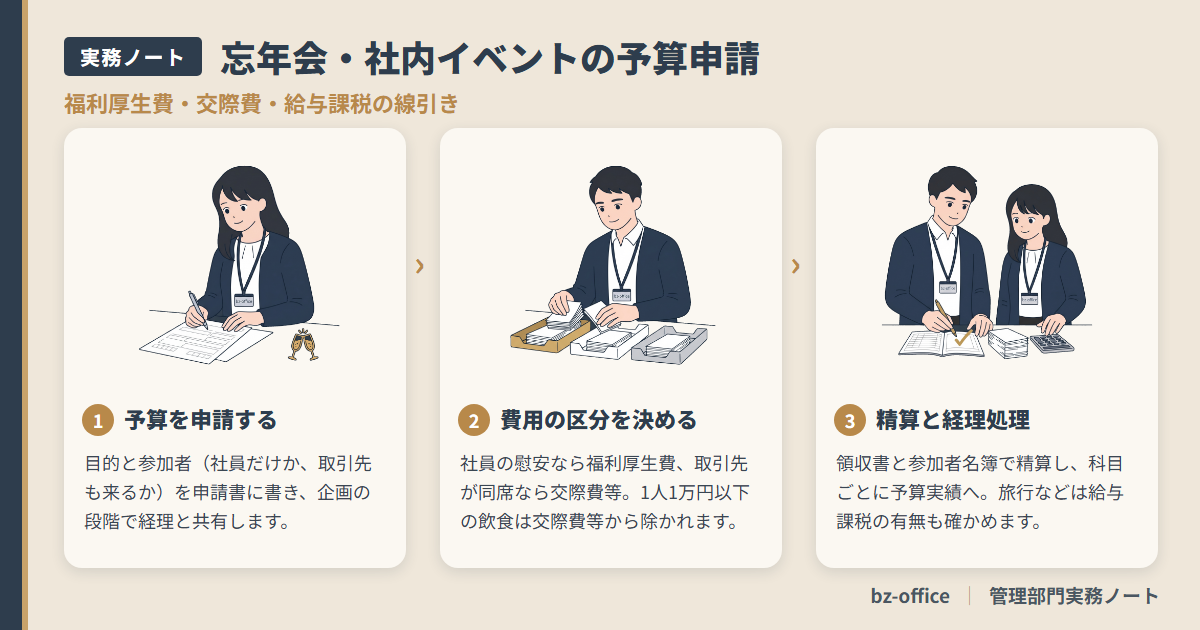
忘年会、納会、社員旅行、懇親会。人事や総務が企画した社内イベントは、予算を申請する段階で「どの費用として処理するか」が決まっていないと、経理で止まることがあります。福利厚生費なのか、交際費なのか、場合によっては参加者への給与になるのか。この記事では、社内イベントの費用の区分と、企画の段階で経理に渡しておきたい情報、そして最後に予算実績と税務に着地するまでを整理します。労務・経理の実務に携わる立場から、部署をまたぐ流れとして読み解きます。
同じ飲み会でも、費用の区分は変わる
国税庁(No.5265)は、交際費等を、得意先、仕入先その他事業に関係のある者などに対する接待、供応、慰安、贈答などのために支出する費用としています。一方で、専ら従業員の慰安のために行われる運動会、演芸会、旅行等のために通常要する費用は、交際費等から除かれます。
つまり、従業員だけが参加する忘年会は、従業員の慰安が目的の行事として、福利厚生費で処理するのが一般的な整理です。ところが、同じ会に取引先を招けば、事業に関係のある者への接待という性格が加わり、交際費の扱いが問題になります。人事・総務が「忘年会の予算」を1本で申請していても、参加者の顔ぶれで区分が変わるため、経理は参加者の内訳を知りたくなります。
取引先を招く懇親会:交際費として整理する。1人当たりの金額の基準と書類保存を確認
社員旅行:旅行の内容によって、福利厚生費か、参加者の給与かが分かれる
会議のための茶菓・弁当:会議費として整理するのが一般的
= 区分は、誰が参加し、何のために行うかで決まる。
取引先が同席するときの、1人1万円の基準
取引先などが参加する飲食でも、1人当たりの金額(支出額を参加者の数で割った金額)が10,000円以下であれば、交際費等から除かれる規定があります(国税庁 No.5265)。この基準は、令和6年3月31日以前の支出では5,000円以下でした。ただし、専ら自社の役員・従業員やその親族に対する接待等のための支出は、この規定の対象外です。
この規定は、飲食等のあった年月日、参加した得意先などの氏名または名称と関係、参加した人数、費用の額と飲食店の名称・所在地、その他必要な事項を記載した書類を保存している場合に限って適用されます。幹事を務める総務や現場の担当者が、領収書だけを渡して経理に「あとはお願いします」となると、あとから人数や相手先が分からず、書類がそろわないことになります。
・社外の参加者の氏名または会社名と、自社との関係
・参加人数の合計(自社側を含む)
・費用の総額と、1人当たりの金額
= 領収書とあわせて、人数と相手先をその場で記録する。
社員旅行は、給与になるかどうかも確認する
社員旅行では、法人税の区分に加えて、費用が参加者の給与として課税されるかどうかも問題になります。国税庁(No.2603)は、従業員レクリエーション旅行の費用を給与としなくてよいかは、旅行の内容を総合的に勘案して判定するとしています。そのうえで、少額不追求の趣旨を逸脱しないと認められ、かつ、旅行の期間が4泊5日以内(海外旅行は外国での滞在日数が4泊5日以内)で、参加した人数が全体の50%以上である場合は、原則として、費用を参加者の給与としなくてよいとしています。
注意したいのは、役員だけで行う旅行、取引先への接待のための旅行、実質的に私的な旅行、金銭との選択が可能な旅行は、レクリエーション旅行に当たらず、給与や交際費などとして処理する必要がある点です。また、自己の都合で参加しなかった人に金銭を支給すると、参加者と不参加者の全員に給与の支給があったものとされます。「不参加の人には○○円を支給する」という配慮は、制度を設計する前に、経理や社労士に確認してください。
予算申請のときに、経理へ渡すもの
参加者:従業員の人数、役員の人数、社外の参加者の有無と人数
費用の内訳:飲食、会場、景品、送迎、宿泊、など
1人当たりの金額:総額を参加人数で割った金額
支払方法と時期:幹事の立替か、会社カードか、請求書払いか
景品・お土産・参加賞:金額と配る相手
= 経理が区分を決められるように、目的と参加者を先に書く。
参加者の内訳を書いておくと、経理は区分を決めやすく、年度の予算実績を、福利厚生費や交際費の科目ごとに見るときにも、そのまま使えます。景品や参加賞を配る場合は、金額と相手によって扱いが変わりうるため、予算申請の時点で触れておくのが無難です。
最後は、予算実績と税務に着地する
社内イベントの費用は、経理の数字では、福利厚生費、交際費、会議費などの科目に分かれて、部門別の予算実績に反映されます。交際費等は、原則として全額が損金不算入とされ、一定の場合に損金算入が認められる仕組みです(国税庁 No.5265)。取引先を招く会食が多い会社ほど、年間の交際費の見込を、早めに経理が把握しておく必要があります。
12月に開く忘年会は、費用の発生が期末の直前になることがあります。12月決算の会社なら、年内の請求が翌月にずれた場合に、未払費用として計上するかどうかも確認が必要です。決算の着地見込に、年末のイベント費用を入れておくと、期末の数字のずれを防げます。予算の考え方は「予算策定シート」、部署ごとの実務の探し方は「場面別 実務ガイド」も使えます。
まとめ──社内イベントは、目的と参加者を先に経理へ
- 従業員だけの慰安行事は福利厚生費、取引先が加わると交際費の問題になる。区分は参加者と目的で決まる
- 取引先が参加する飲食は、1人当たり10,000円以下なら交際費等から除かれる規定がある。ただし、必要事項を記載した書類の保存が条件
- 社員旅行は、4泊5日以内、参加人数が全体の50%以上などの要件を満たすと、原則として参加者の給与としなくてよい
- 予算申請には、目的、参加者の内訳、費用の内訳、1人当たりの金額を載せる
- 年末のイベント費用は、期末の着地見込にも入れておく
社内イベントは、楽しい企画であるほど、費用の区分が後回しになりがちです。企画の段階で、目的と参加者を経理と共有しておくことが、年末の経理の負担を軽くすると感じます。
【出典・参考】
・国税庁「No.5265 交際費等の範囲と損金不算入額の計算」(令和8年4月1日現在法令等)
・国税庁「No.2603 従業員レクリエーション旅行や研修旅行」(令和8年4月1日現在法令等)
※本記事は執筆時点の制度をもとに一般的な実務の流れを解説したものです。個別の判断は所轄の税務署や専門家にご確認ください。